 MASTERESTAURANT®
Merma y desperdicio de alimentos sobre compras
LeanPath / U.S. EPABlog MASTERESTAURANT® · Costos y mermas
DIEGO F PARRA · CREADOR DE LA METODOLOGÍA MASTERESTAURANT®
Control de mermas en restaurantes guía prácticaBlog post #014 de Diego F. Parra: identificar, medir, reducir y controlar las mermas de la cocina y la producción
El control de mermas en restaurantes empieza por costear la receta estándar, sigue con la clasificación de las mermas y el foco en los cárnicos, y se sostiene con una bitácora diaria y un equipo capacitado para reportar y reducir las pérdidas.
Ver todas las herramientas+8.400restaurantes aplican su metodología
43países con grupos acompañados
+65Mvisualizaciones al año
2idiomas de atención: ES - EN
Las hojas del toolkit
Las herramientas para controlar las mermas, gratis
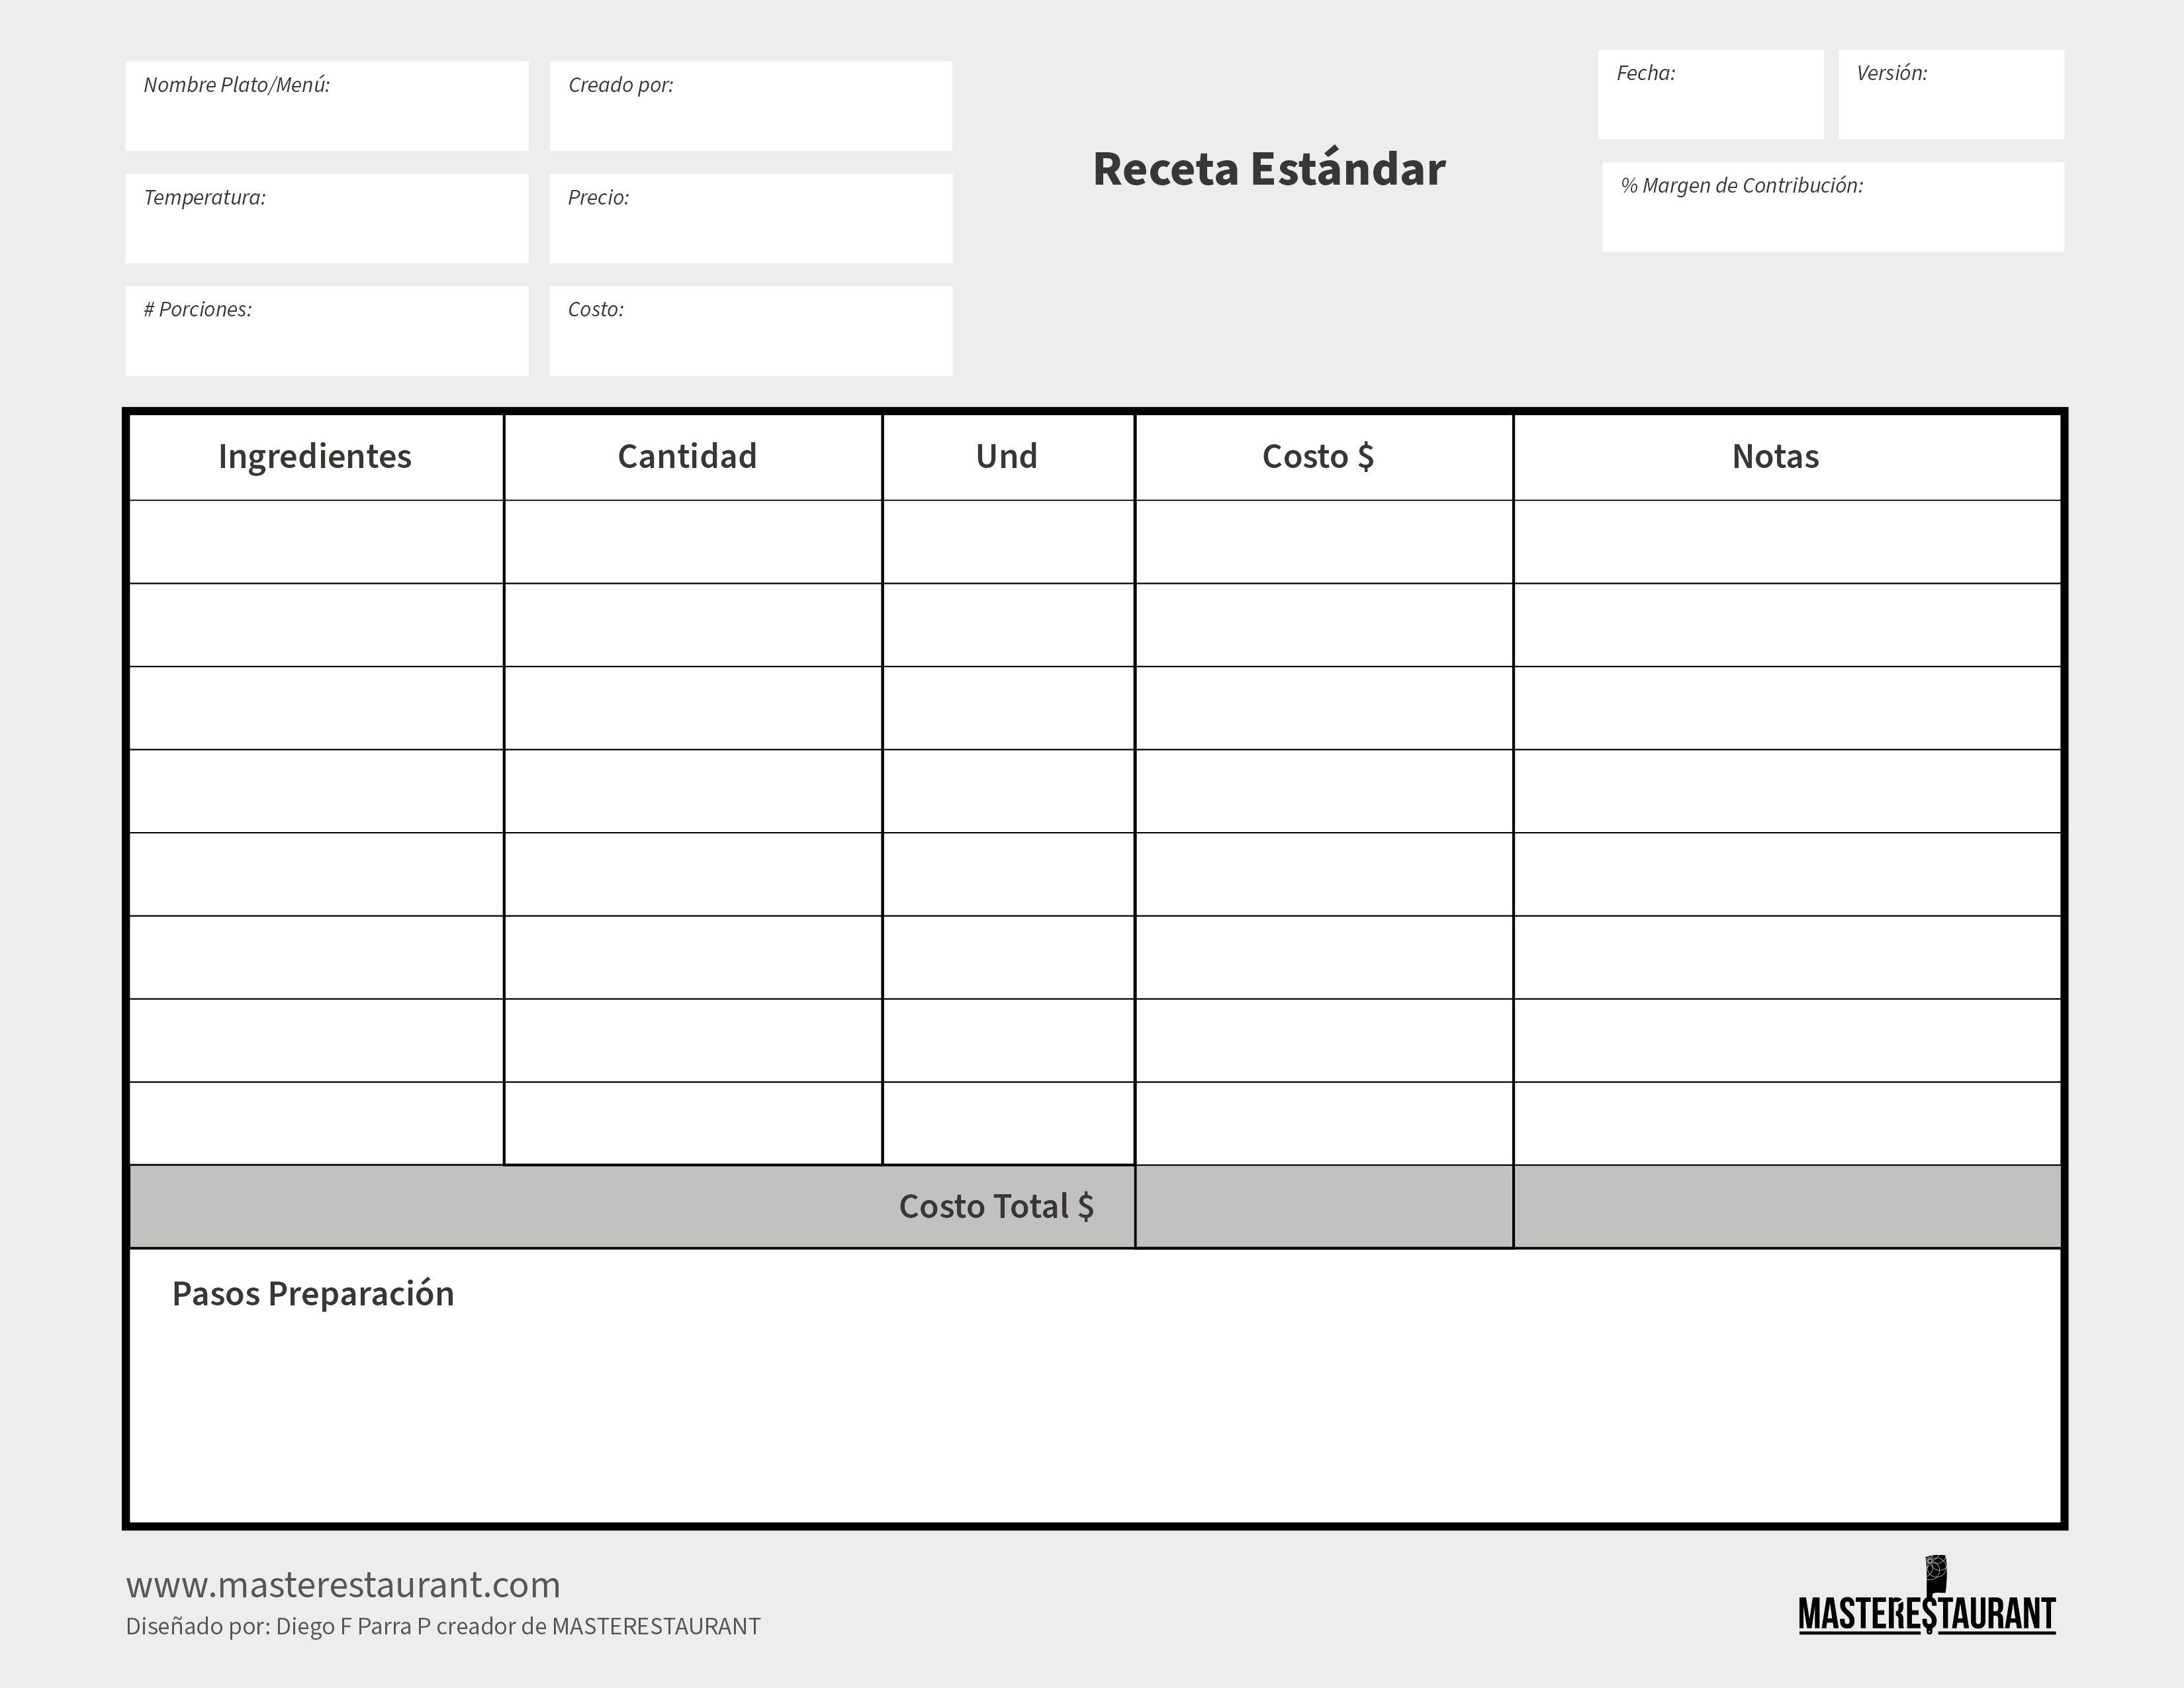
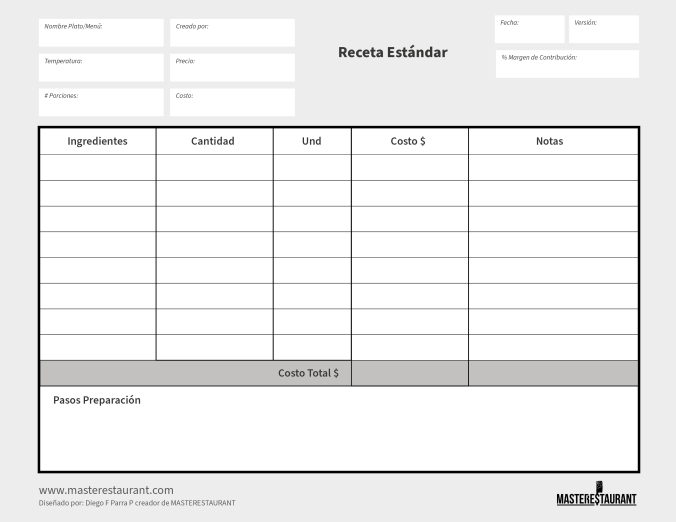
Formato de receta estándar
El primer paso del control: el costo real de cada plato y el desperdicio de su preparación.
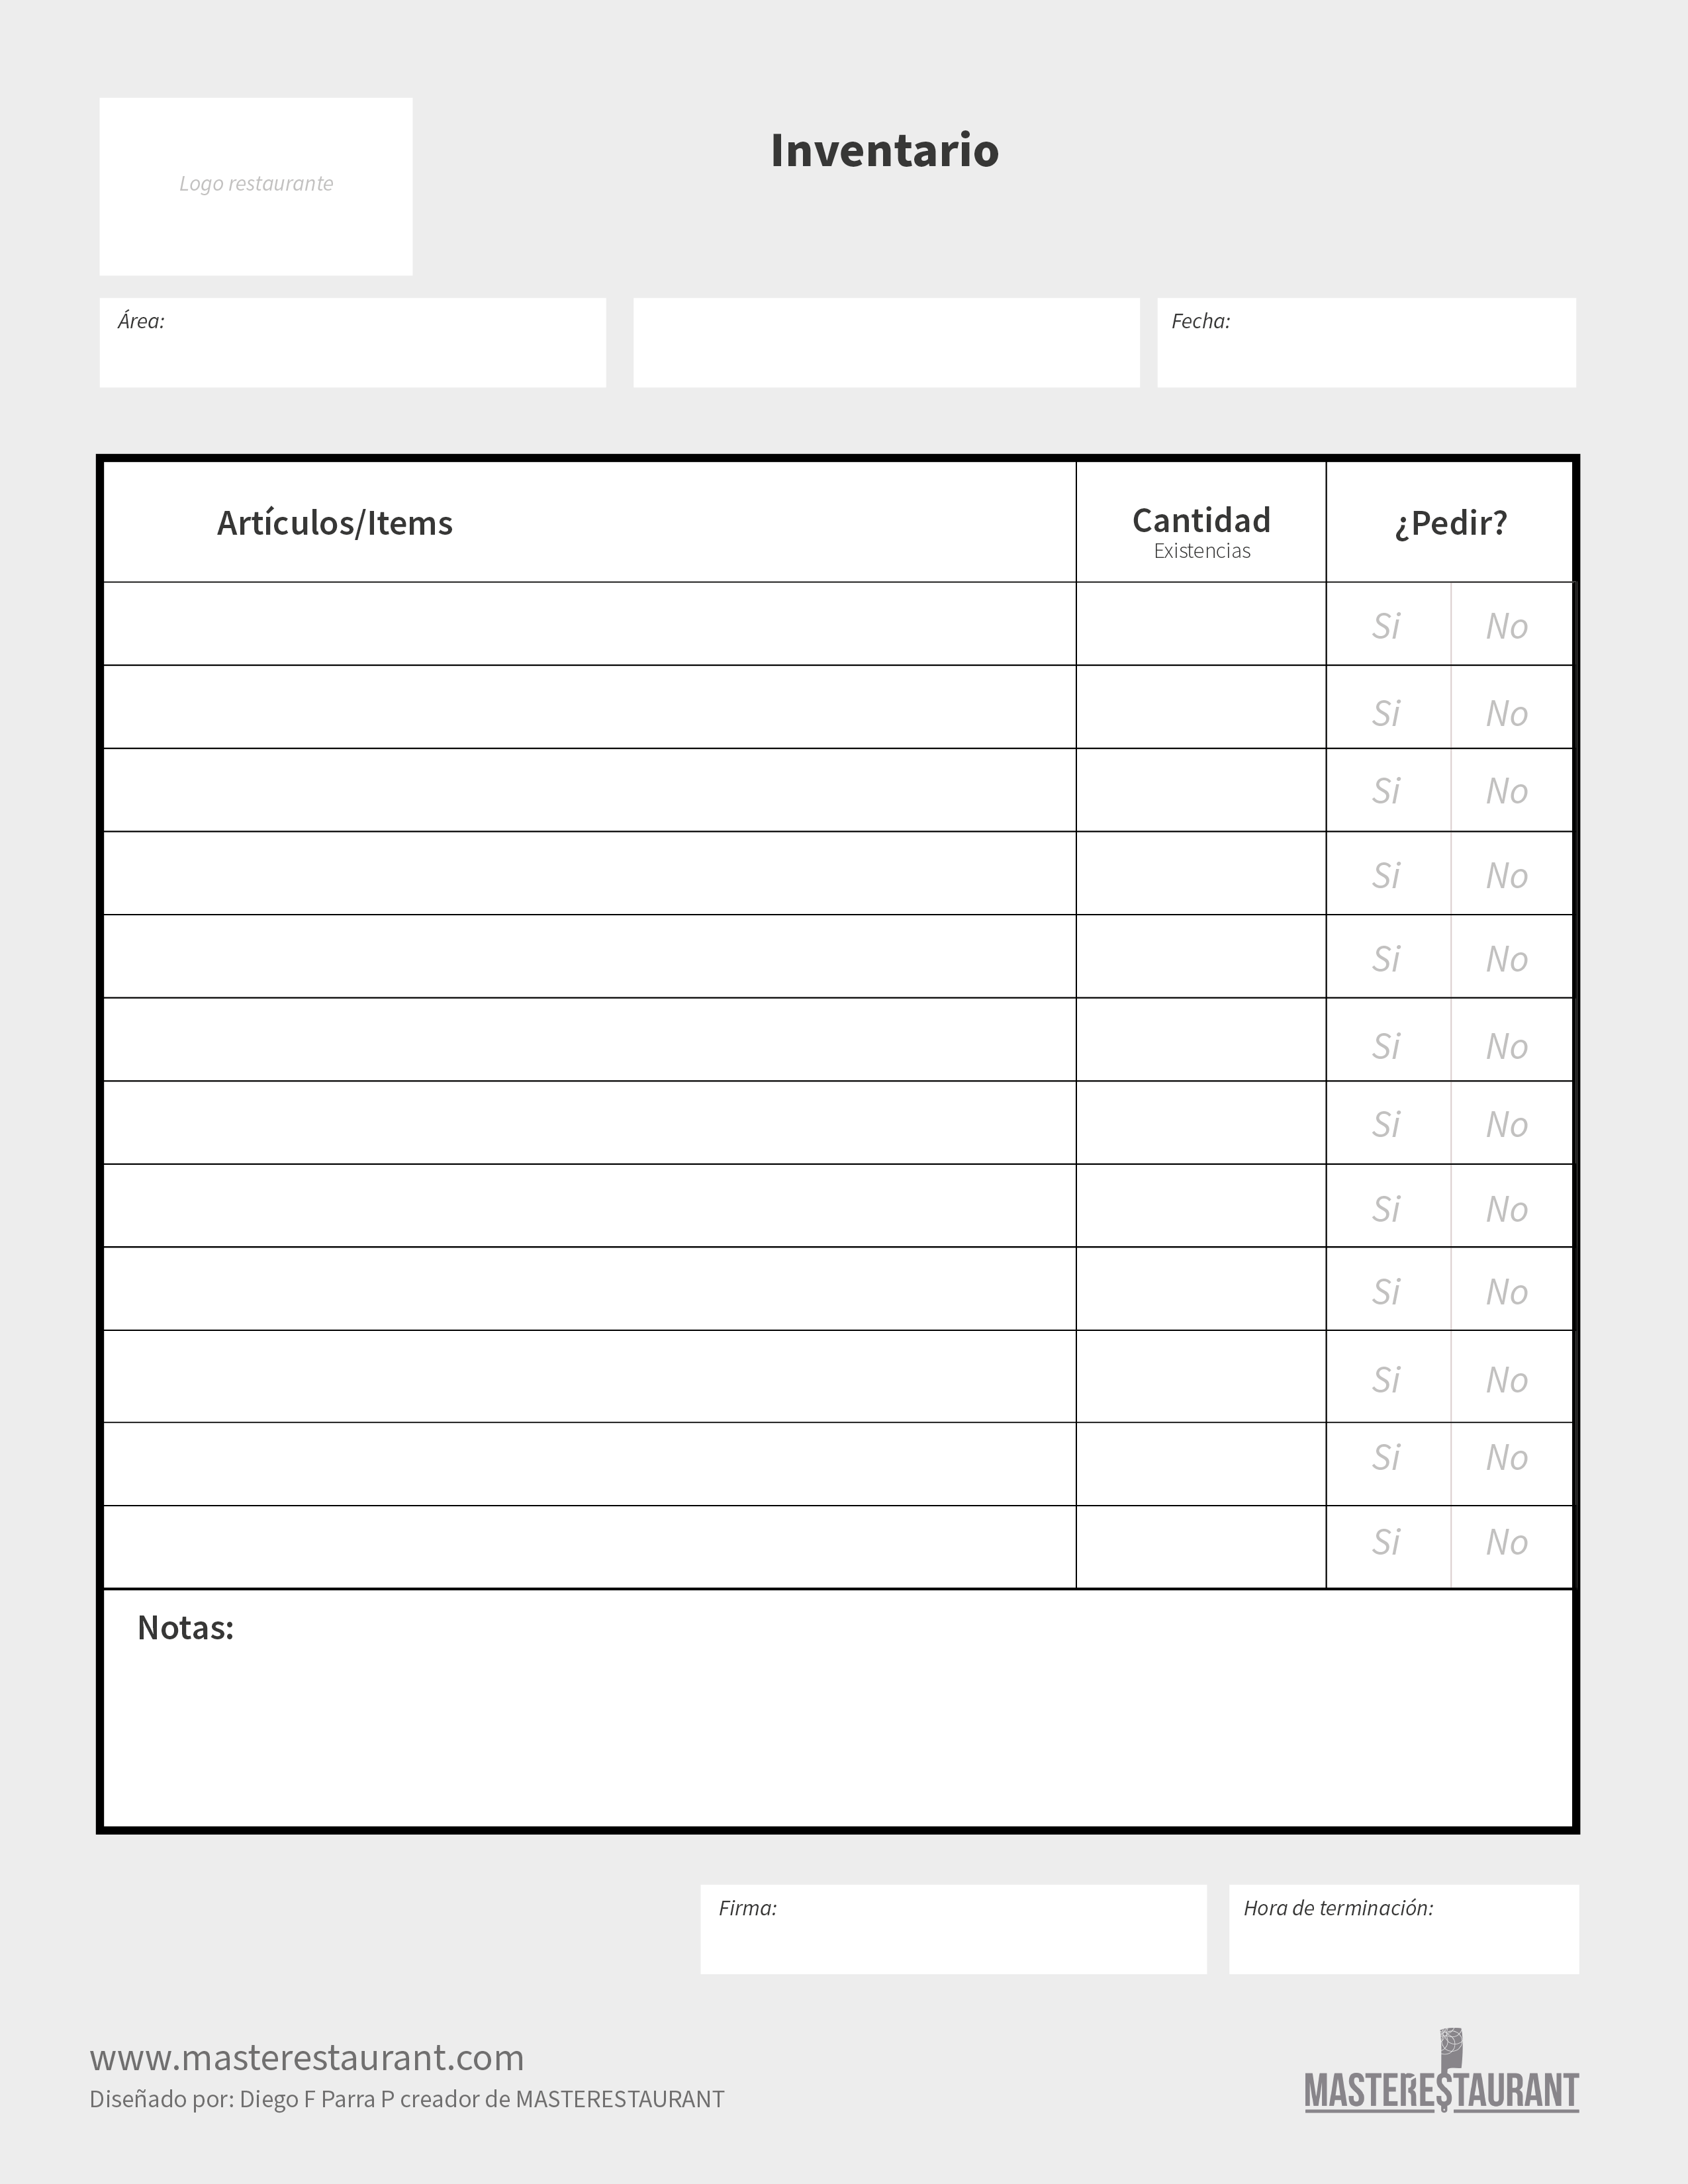
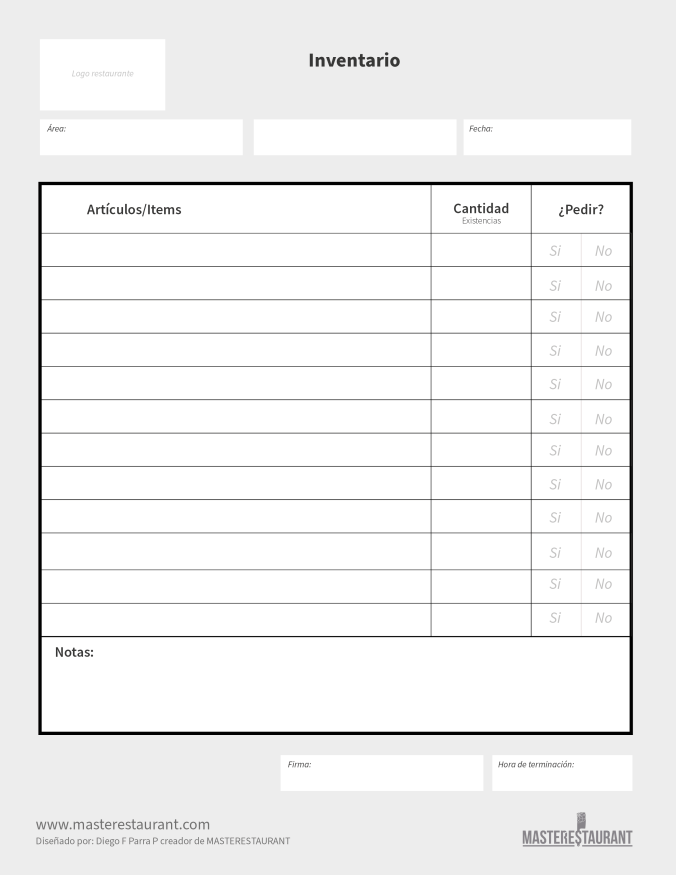
Formato de checklist de inventario
Conteos periódicos para comparar el consumo de las recetas con el consumo real.
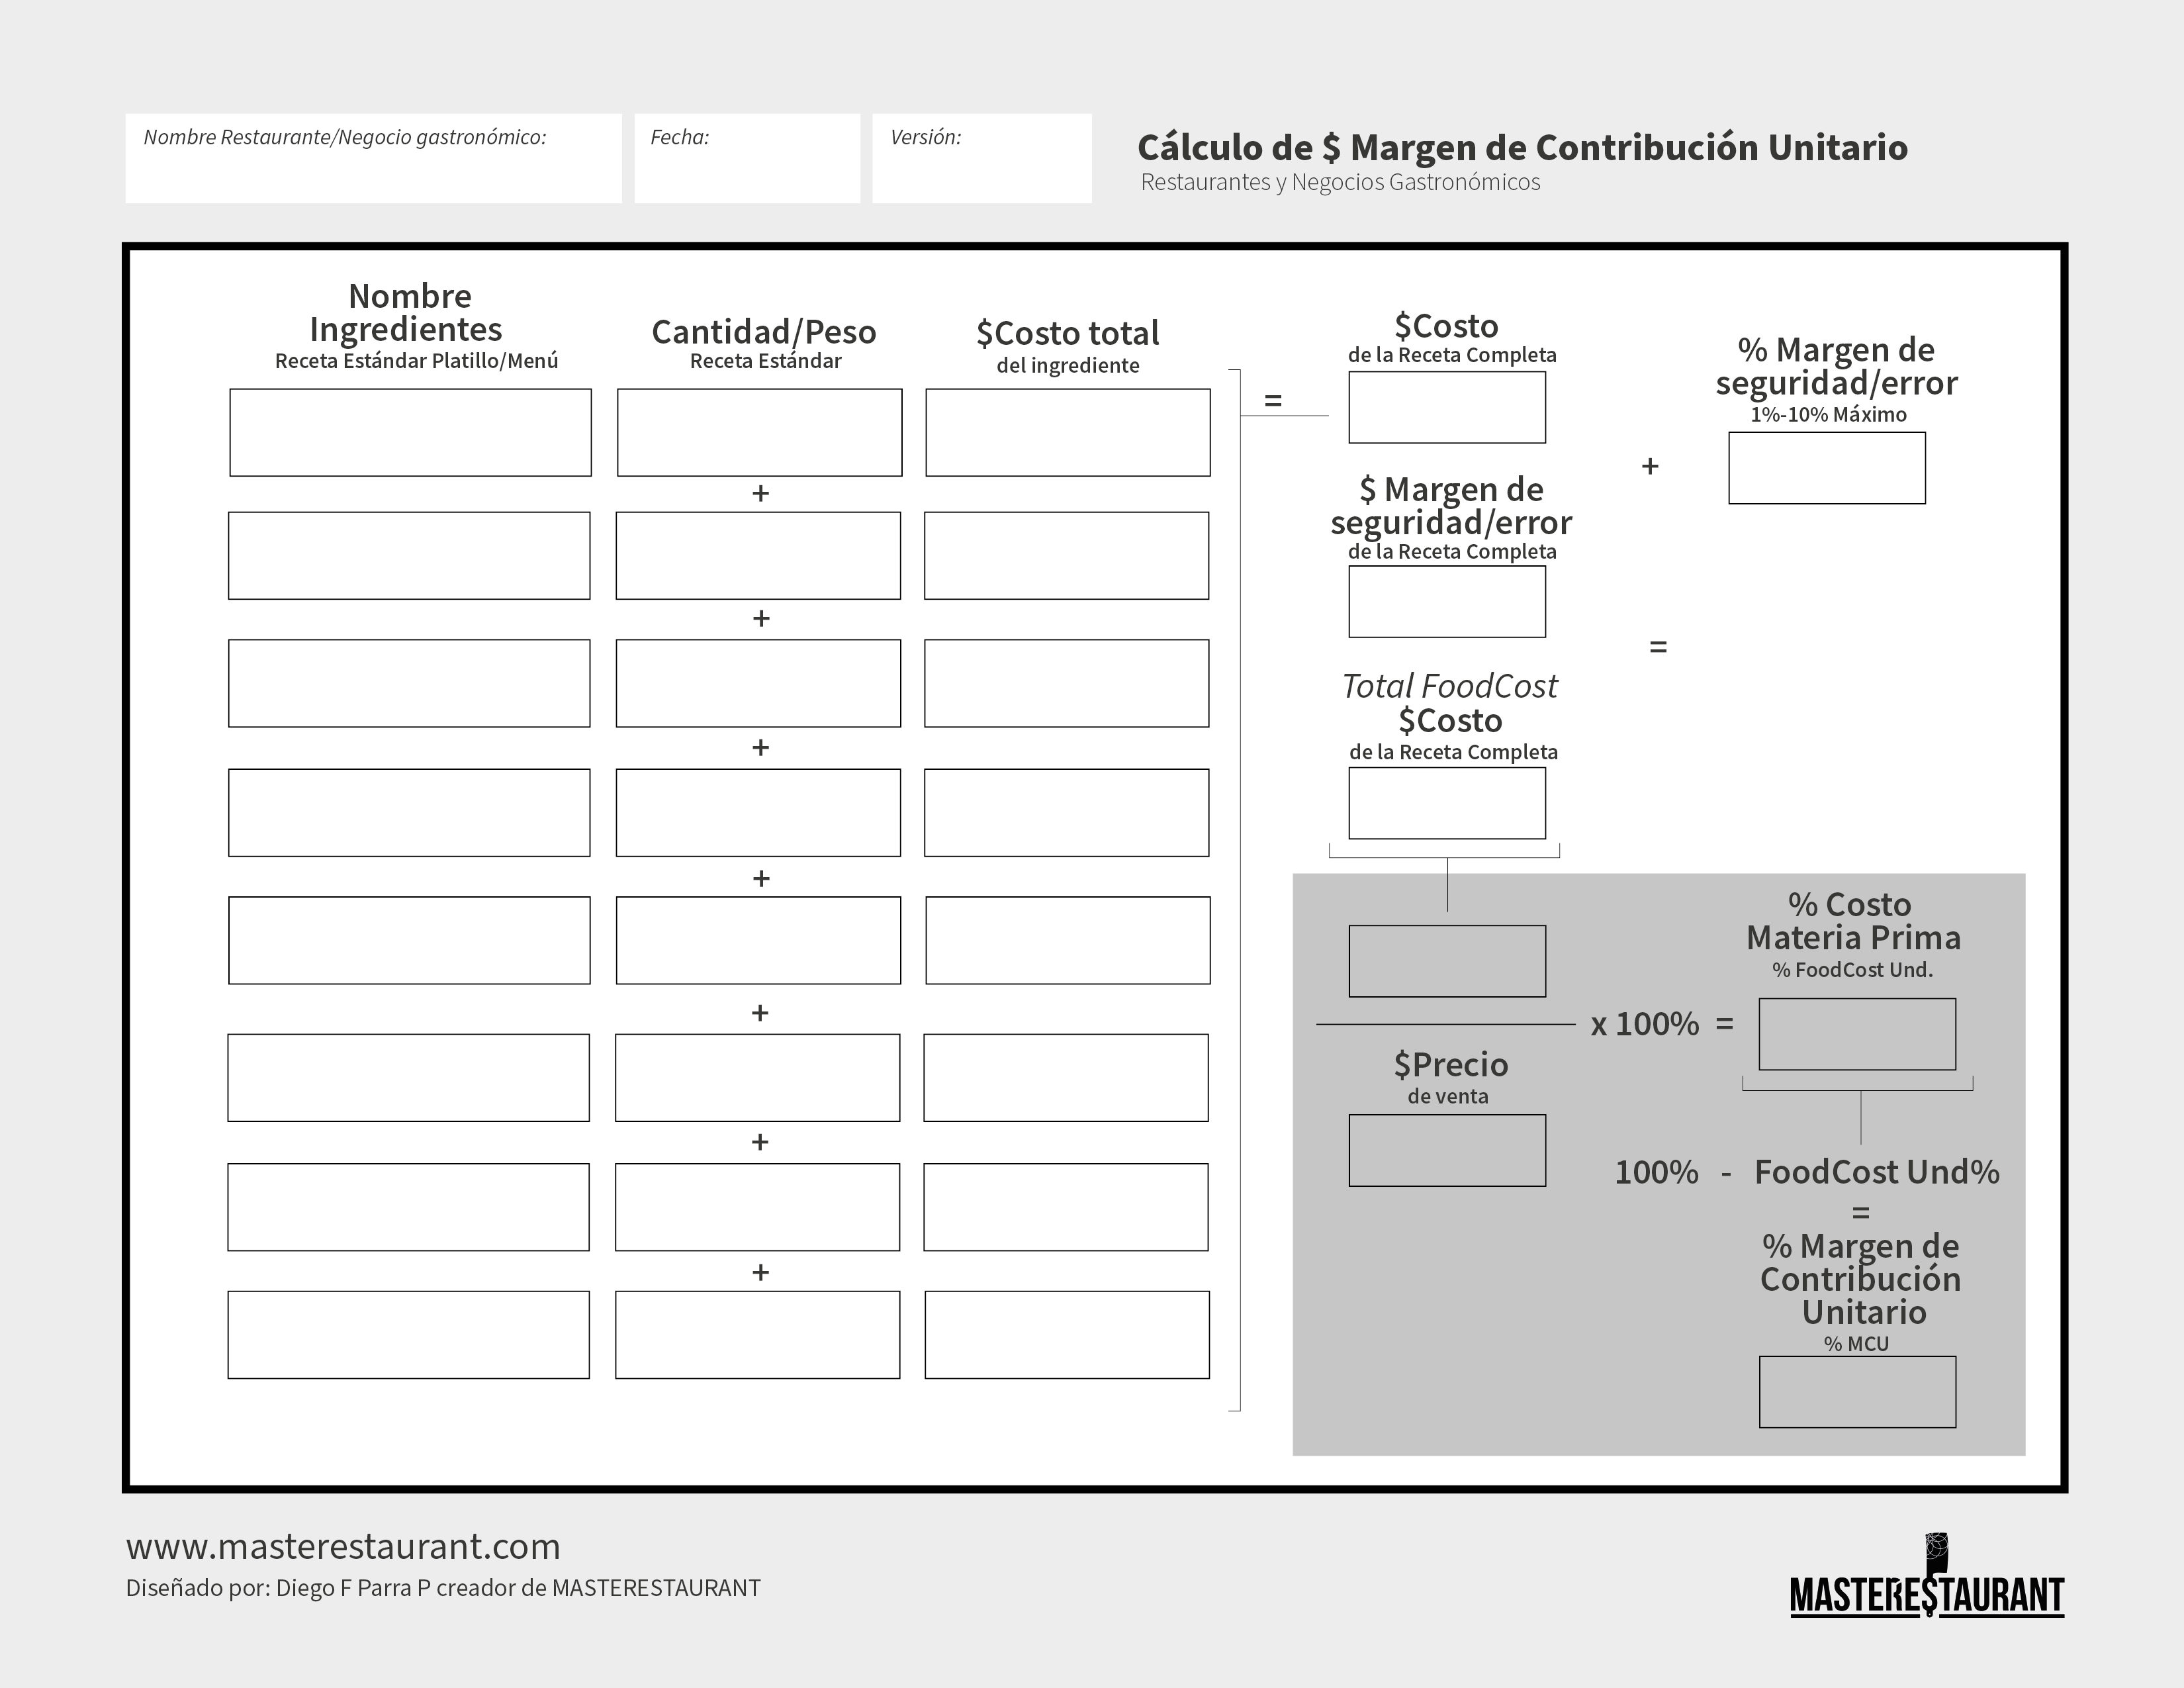
Cálculo del margen de contribución unitario
El margen de cada plato con sus mermas incluidas, antes de fijar precios.
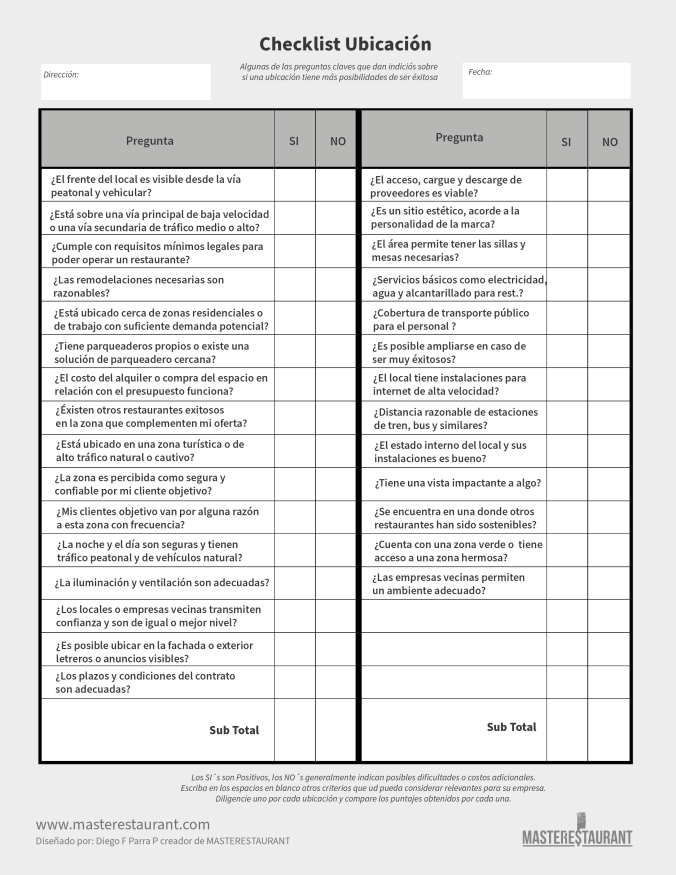
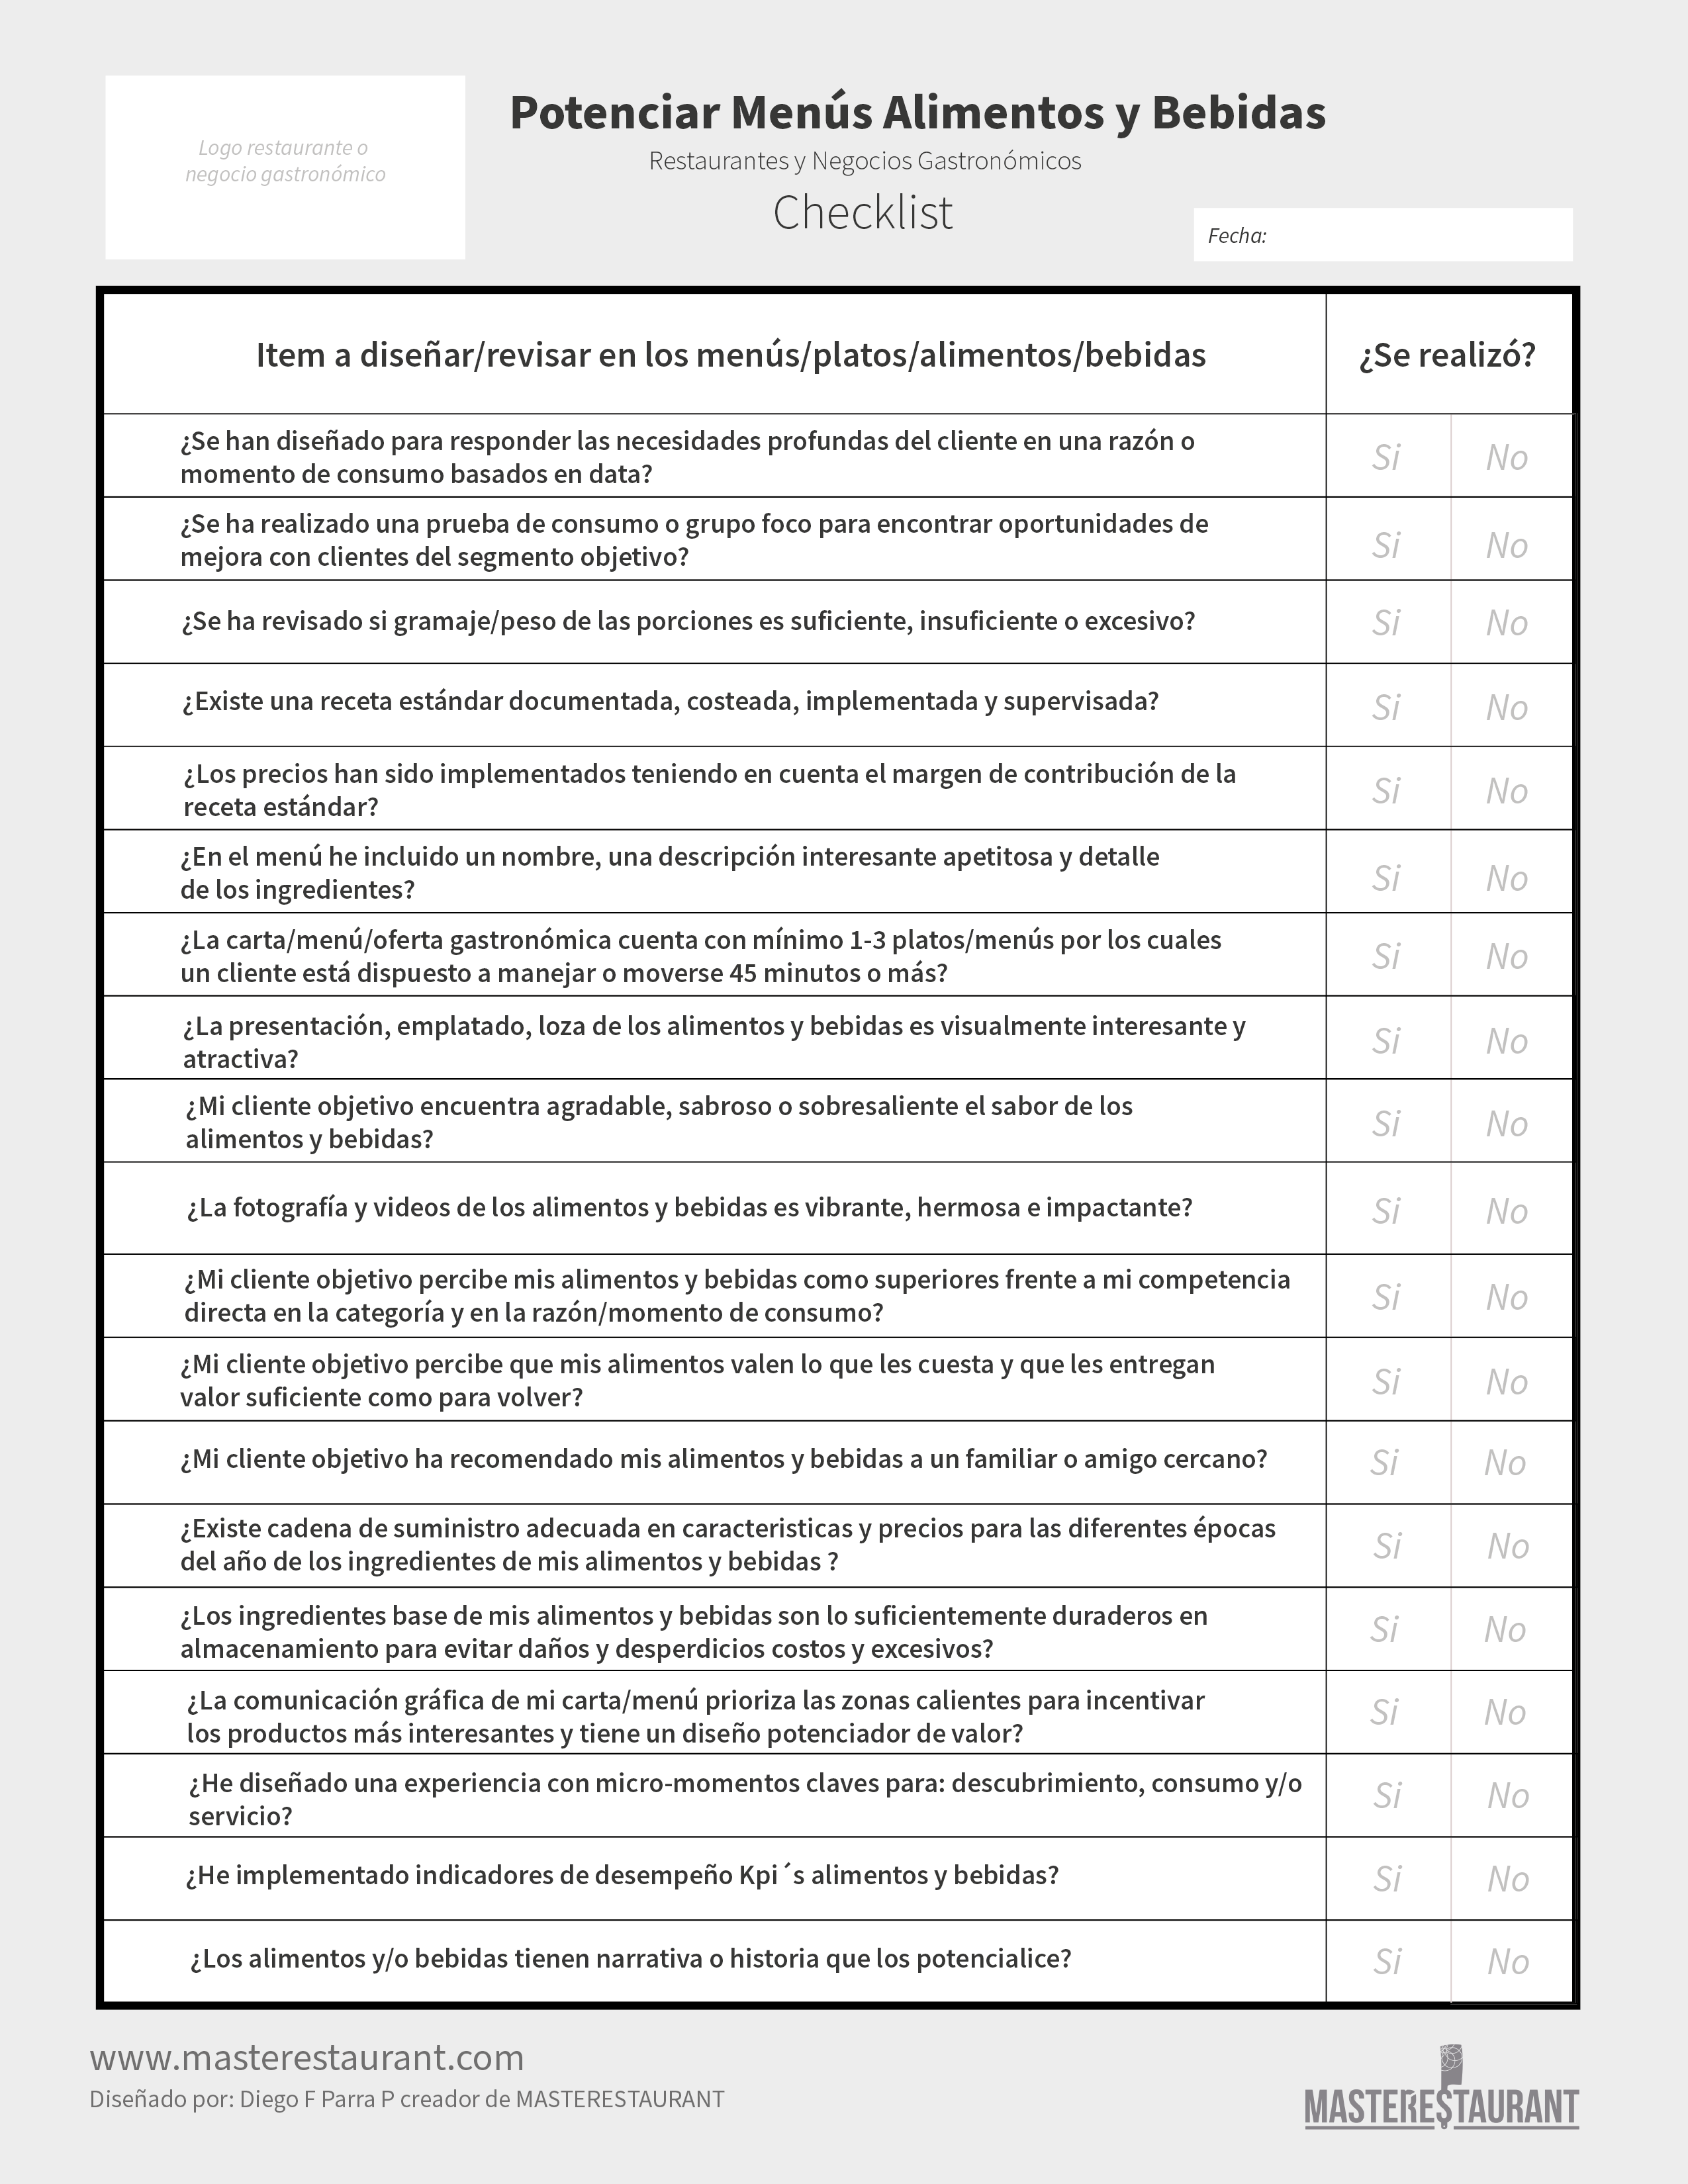
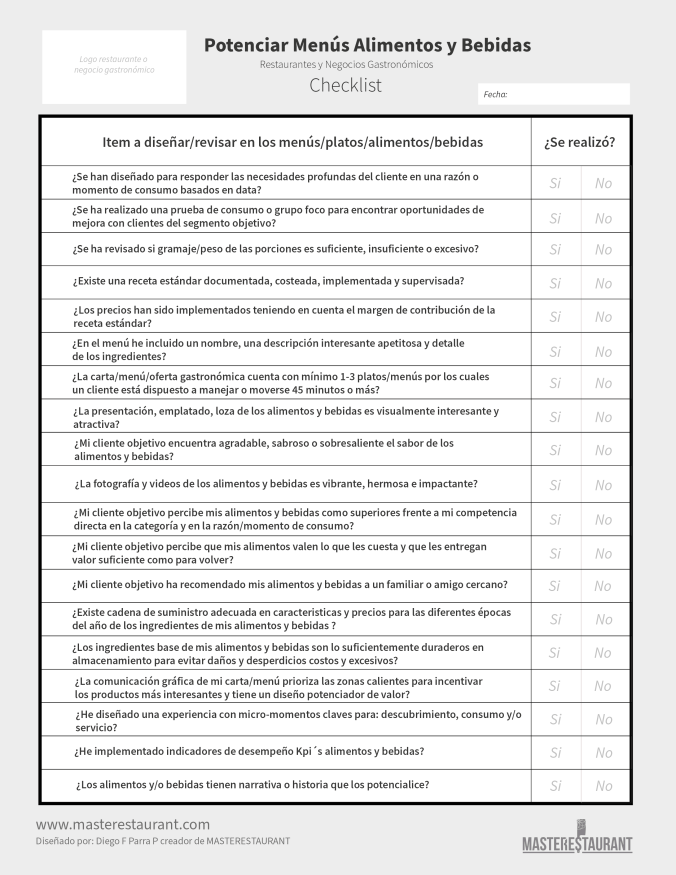
Checklist para potenciar menús
Una carta pensada para comprar menos referencias y desperdiciar menos.

Validación internacionalMira el perfil de Diego F. Parra en Radar Speakers, el radar de conferencistas más importante del mundo.Ver perfil en Radar Speakers →
4-10% 32,0% ~70% 
@masterestaurant
Las mermas se controlan con prácticas del día a día
En el negocio gastronómico, las mermas pueden representar una fuente significativa de pérdidas económicas. Aunque el tema parece técnico, se controla con prácticas que el equipo puede aplicar todos los días: una receta estándar costeada, una clasificación clara de las pérdidas, controles en los productos que más pesan y un registro que muestre dónde se van los recursos.
Esta guía sigue ese orden. Empieza por la base, el costeo de la receta estándar; separa las mermas evitables de las inevitables; se detiene en los cárnicos; aclara la diferencia entre margen de contribución y utilidad neta; y termina con la bitácora de mermas y la capacitación del personal, que es donde el control se vuelve parte de la operación y la reducción de mermas en restaurantes se sostiene en el tiempo.
¿Qué es el control de mermas en un restaurante?
Es el proceso de identificar, medir y reducir la diferencia entre lo que el restaurante compra y lo que termina vendiendo: el producto que se pierde en el almacenamiento, en la preparación y en el servicio, y que nadie cobra.
En el negocio gastronómico las mermas pueden ser una fuente significativa de pérdidas económicas, y el tema, aunque técnico, se controla con prácticas sencillas del día a día. El control empieza con la receta estándar bien costeada, sigue con la clasificación de las mermas en evitables e inevitables, se concentra en los productos que más pesan en el costo directo, como los cárnicos, y se sostiene con un registro diario y con un equipo capacitado. Cada tipo de merma necesita su propia unidad de medida y su propia estrategia de control. El objetivo no es solo cuidar los números: es que todo el equipo participe en buscar prácticas más eficientes que protejan la rentabilidad del negocio.
¿Por qué el control de mermas empieza por el costeo de la receta estándar?
Porque sin la receta estándar costeada no sabes cuánto debería costar cada plato, y sin ese número la merma no se puede medir: el primer paso es definir el costo real de cada producto y el desperdicio asociado a su preparación.
El costeo de la receta estándar define las cantidades, el rendimiento de cada ingrediente después de limpiarlo y porcionarlo, y el costo real del plato. Con ese dato puedes comparar lo que la receta dice que se debería gastar con lo que de verdad sale del inventario. También es el momento de identificar los subproductos que se pueden aprovechar en otras preparaciones o para consumo interno, y de asignarles un costo adecuado. Sin una receta estándar bien costeada, encontrar oportunidades de mejora se vuelve un reto: sin importar cuánto crezcan las ventas, no se verán resultados económicos. Por eso el formato de receta estándar del toolkit es la primera herramienta del control de mermas.
¿Qué tipos de mermas existen en la cocina de un restaurante?
Hay mermas evitables, que son medibles y costeables y se deben controlar, y mermas inevitables, como la cáscara o el hueso, que se manejan con un margen de error o de seguridad dentro del costo de la receta.
Las evitables vienen de errores de proceso: pedidos mal calculados, almacenamiento deficiente, porciones sin control, preparaciones que se pierden o productos que se vencen. Las inevitables son parte del rendimiento natural del producto y se incluyen en el costeo. Hay un tercer caso que conviene nombrar sin rodeos: los robos continuados por parte del personal interno pueden pasar desapercibidos, y solo se detectan con un proceso de supervisión y control de inventarios y compras. Esos controles pueden causar malestar en equipos que no están entrenados en ellos, por eso hay que concientizar y entrenar al equipo para que participe activamente. Y conviene vincular a los socios: a veces son parte del problema y de la solución.
¿Cómo controlar las mermas de los cárnicos?
Revisando todo su recorrido: el pedido, la compra, la recepción, el almacenamiento, el porcionado, la preparación y el almacenamiento de lo preparado, porque los cárnicos son de los productos que más impactan en el costo directo del restaurante.
En cada etapa hay una pérdida posible. En el pedido y la compra, comprar más de lo que la operación necesita. En la recepción, aceptar peso o calidad distintos a los pedidos. En el almacenamiento, temperaturas y rotación que acortan la vida del producto. En el porcionado, cortes sin estándar que regalan gramos en cada plato. En la preparación, técnicas que reducen el rendimiento. Controlar los cárnicos implica mejorar los procesos y el desorden en todas las áreas del restaurante, desde el modelo de negocio hasta cada nivel de la operación, y compararlo siempre contra la receta estándar: la diferencia entre lo que la receta dice y lo que sale del inventario es la merma que hay que explicar.
¿Solo los restaurantes grandes necesitan controlar inventarios y mermas?
No. El control de inventarios y mermas no es solo para restaurantes de alto volumen: desde el diseño del menú y de las recetas estándar hasta la operación diaria, cualquier restaurante necesita controles efectivos en todas las etapas.
En un restaurante pequeño cada pérdida pesa más, porque hay menos ventas para absorberla. El control empieza desde el diseño: un menú con muchas referencias multiplica los insumos, el inventario y las oportunidades de merma, mientras que una carta pensada con recetas estándar reduce compras y desperdicio. Después viene la operación: recepción de mercancía, rotación del inventario, porciones medidas y registro de lo que se pierde. Un formato de inventario con conteos periódicos permite comparar el consumo teórico de las recetas con el consumo real. Cuando esa diferencia crece, el restaurante tiene una alerta concreta para revisar procesos antes de que la pérdida llegue al cierre del mes.
¿Qué diferencia hay entre margen de contribución y utilidad neta?
El margen de contribución es la diferencia entre el precio de venta de un plato y su costo directo de alimentos; la utilidad neta es el dinero que queda al final del ejercicio, después de todos los costos y gastos de la operación.
Confundirlos es frecuente y costoso. Un plato puede tener un buen margen de contribución y, aun así, el restaurante no dejar utilidad si las mermas, la nómina, el arriendo y los demás gastos se comen ese margen. Por eso es crucial comprender la diferencia y trabajar con márgenes de contribución adecuados, calculados sobre la receta estándar con sus mermas incluidas. Escuchar a personas con los problemas comunes de los restaurantes evidencia fallas en esta área de finanzas básicas, y esto incluye a los socios, que pueden causar problemas financieros por malas prácticas aun sin mala intención. La herramienta de cálculo del margen de contribución unitario del toolkit ayuda a revisarlo plato por plato.
¿Cómo implementar un registro o bitácora de mermas?
Con un formato de seguimiento en el que se anota cada pérdida identificada, ya sea en una hoja de cálculo o en un software especializado, para registrar y analizar los datos de manera organizada.
Al registrar las mermas de manera sistemática aparecen los patrones: qué productos, qué procesos y qué áreas generan las mayores pérdidas. Esa información te permite tomar acciones específicas para reducirlas, en lugar de pedir a todos que desperdicien menos. El seguimiento regular también sirve para evaluar si las estrategias implementadas funcionan y hacer ajustes cuando sea necesario. Un registro actualizado te deja monitorear el progreso en el tiempo y medir el impacto de los esfuerzos para controlar las mermas. Recuerda que cada tipo de merma requiere su propia unidad de medida: kilos para los cárnicos, porciones para las preparaciones y unidades para los productos que se vencen.
¿Cómo capacitar al personal para reducir las mermas?
Con sesiones periódicas que expliquen los tipos de mermas más comunes, sus causas y las mejores prácticas para minimizarlas, con foco en el manejo de alimentos, la optimización de las porciones y el desperdicio en la preparación y el servicio.
El personal cumple un papel fundamental en la gestión de las mermas, así que es esencial que entienda por qué importa reducir las pérdidas. Fomenta una cultura de responsabilidad y compromiso: anima al equipo a reportar cualquier incidencia relacionada con las mermas y a proponer ideas para mejorar los procesos y evitar desperdicios. La capacitación y el involucramiento del equipo no solo reducen las pérdidas; también generan un sentido de propiedad y orgullo en el trabajo que se nota en la calidad de los productos y en la eficiencia operativa. El control de mermas no se trata solo de números: se trata de involucrar a todo el equipo en la búsqueda de soluciones.
Ejemplo
Tipos de mermas y cómo se miden
Una bitácora de ejemplo con los tipos de merma de esta guía, la unidad con la que conviene medir cada una y un registro semanal ilustrativo. Es una estructura para copiar: los números son de ejemplo, no de un restaurante real.
| Tipo de merma | Dónde ocurre | Cómo se mide | Registro de ejemplo (una semana) | Qué se hace |
|---|---|---|---|---|
| Rendimiento (inevitable) | Limpieza y porcionado: huesos, cáscaras, recortes | Porcentaje de rendimiento en la receta estándar | Lomo: 3,0 kg comprados, 2,4 kg limpios (80 %) | Incluirlo en el costeo del plato |
| Porcionado sin estándar | Servicio y preparación | Gramos por porción contra la receta | Receta 180 g, servido 205 g (+25 g por plato) | Básculas, utensilios de porción y fichas técnicas |
| Vencimiento | Almacenamiento | Unidades o kilos vencidos por semana | 4 kg de verdura y 6 unidades de lácteos | Rotación del inventario y pedidos ajustados |
| Preparación fallida | Cocina | Porciones perdidas por error | 7 porciones devueltas o rehechas | Capacitación y estandarización del proceso |
| Recepción | Llegada de mercancía | Diferencia de peso o calidad contra el pedido | Pedido 20 kg, recibido 18,5 kg | Verificar cada entrega antes de recibirla |
| Faltantes sin explicación | Inventario | Consumo real contra consumo teórico de las recetas | Teórico 42 kg, real 46 kg (4 kg sin explicar) | Supervisión y control de inventarios y compras |
Cifras de ejemplo, no de un restaurante real ni promedios de mercado. Cada restaurante define sus unidades según su carta: kilos para los cárnicos, porciones para las preparaciones, unidades para los productos envasados.
Datos con fuentes
Por qué las mermas pesan en la rentabilidad: lo que dicen las fuentes
Costo de alimentos y bebidas como % de ventas en restaurantes full-service de EE. UU. (mediana 2024)
National Restaurant AssociationExcedente de alimentos en restaurantes que proviene del desperdicio en plato
ReFEDRECURSOS
Estudios, guías y herramientas MASTERESTAURANT
Antes de tu próximo paso en tu mercado, estos recursos MASTERESTAURANT dan contexto real de operación y rentabilidad:
- PROMPT IARecetas Estándar, Fichas Técnicas y Producción
- ESTUDIOMembresías y Suscripción en Restaurantes: Antes vs Después con Masterestaurant
- LISTAModelo de membresía y suscripción en restaurantes: 7 mitos que cuestan dinero
- HERRAMIENTARecetaEstandarMasterestaurant
- ARTÍCULOConsultor de Restaurantes y Hospitality en Chaguanas
- ARTÍCULOConsultoría para Restaurantes en Baltimore Maryland
- ARTÍCULOConsultoría para Restaurantes en Aurora Illinois
Quién lo escribe
Una guía de quien ha operado cocinas, no teoría de escritorio
La escribe Diego F Parra, creador de la metodología MASTERESTAURANT: ingeniero y consultor con más de 20 años trabajando dentro de restaurantes, cocinas ocultas y grupos gastronómicos en 43 países.
Es el post #014 de su blog: las prácticas de control de mermas que trabaja con equipos de cocina y de compras, escritas para aplicarlas con las hojas gratis del toolkit.
En esta versión se notan tres decisiones: cada bloque del post responde una pregunta concreta, la tabla convierte la regla de medir cada merma con su unidad en una bitácora que se puede copiar, y cada paso enlaza la hoja del toolkit que lo resuelve.
La metodología
Conozca la metodología MASTERESTAURANT
Detrás de cada restaurante que crece con rentabilidad hay un sistema, no la suerte: la metodología MASTERESTAURANT, aplicada en más de 8.400 restaurantes de 43 países.
¿Quién es Diego F Parra?
Ingeniero y consultor C-Suite, autor de 3 libros con ISBN y creador de la metodología MASTERESTAURANT, aplicada por más de 8.400 restaurantes en 43 países.
Doctrina publicada
Los libros que cambiaron la gestión de restaurantes
De Esclavo a Dueño
La guía de Diego F. Parra para estructurar restaurantes, dark kitchens y empresas HORECA sostenibles y rentables, con procesos sólidos y modelos que no dependan del dueño. Disponible en Amazon.
Triunfar o Morir en el Intento
Herramientas prácticas y estrategias clave para diseñar y operar restaurantes y negocios gastronómicos de manera eficiente.
Podcast: Masterestaurant — Errores para Restaurantes
La autopsia pública de los errores que quiebran restaurantes, para no repetirlos. Cada episodio es doctrina operativa condensada, de acceso abierto, directa y sin anestesia.
Escuchar en SpotifyDescargas
Recursos y accesos
Reto de Costos y Finanzas sin Excel
21 días para ordenar costos, mermas, inventarios y precios de tu restaurante, en un grupo de WhatsApp.
Ver el retoCA$H: curso de costos para restaurantes
8 semanas de finanzas y costos prácticos aplicados, sin Excel, con sesiones en vivo.
Ver el programaClase gratis de costos para restaurantes
La clase gratuita de MASTERESTAURANT sobre costos, para empezar hoy.
Ver la claseLibro: De Esclavo a Dueño
La guía de Diego F. Parra para dejar de operar tu restaurante y empezar a dirigirlo. En Amazon.
Ver en AmazonPortafolio
Más servicios de Diego F Parra y su equipo
Si quieres trabajar los costos y las mermas con acompañamiento, Diego F. Parra y su equipo lo hacen en retos, programas, cursos y consultorías. Estos son sus servicios:
Keynote Speaker y conferencista internacionalConsultoría y acompañamientos 1 a 1Mentoría personalizada para dueños (cupos limitados)Consultoría para grupos corporativos y holdingsConsultoría Celebrity RestaurantsAsesoría de restaurantes temáticosEntrenamientos y cursos especializadosMembresía 52 SemanasPitch Deck e inversión para restaurantesPrograma ExponencialPrograma 0.1 — Eleva Tu RestauranteKit de entrenamiento interactivo
Del formato al resultado
¿Quieres que esto funcione todos los días en tu restaurante?
La herramienta te da el formato. El programa te da el método y el acompañamiento para usarlo cada semana, con tu equipo.
RETOReto COSTOS RestaurantesToma el control de tus costos: food cost, mermas y márgenes para convertir ventas en utilidad real.Ver cómo funciona →PROGRAMAPrograma CASH Finanzas RestaurantesPrograma CASH: ordena las finanzas de tu restaurante, controla el flujo de caja y convierte ventas en utilidad real.Ver cómo funciona →
Contacto directo
¿Quieres controlar las mermas de tu restaurante?
Tu mensaje llega directo al equipo de Diego F. Parra. Cuéntanos qué tipo de restaurante tienes, dónde crees que se van las mermas y qué controles usas hoy: te respondemos con una propuesta a la medida.
“El control de mermas en tu restaurante no se trata solo de números, sino de involucrar a todo el equipo en la búsqueda de soluciones.”
Diego F. Parra — Consultor internacional experto en crear, potenciar y escalar restaurantes, HORECA y hospitalidad
Metodología MASTERESTAURANT® aplicada por +8.400 restaurantes en 43 países · Autor de 3 libros con ISBN, entre ellos «De esclavo a dueño» · +20 años operando restaurantes, franquicias, dark kitchens y grupos HORECA en 4 continentes
Perfil completo →¿Las mermas se te están comiendo la utilidad?
Empieza por la receta estándar, que es gratis. Si quieres que alguien revise tus costos y tus mermas contigo, escríbenos.
Explore mas
Herramientas y recursos relacionados
Las hojas del toolkit, retos, programas y guías de MASTERESTAURANT para controlar costos y mermas.
Mejor conferencista de restaurantes del mundoMejor consultor de restaurantes del mundoConsultor C-Suite para cadenas y gruposPerfil profesional de Diego F ParraServicio de keynote speakerConsultoría para grupos corporativos y holdingsConsultoría para Celebrity RestaurantsAsesoría internacional para restaurantes temáticosPortafolio de serviciosConsultoría 1 a 1MentoríaMTIE — Territory EngineRadar GastronómicoGenerador de Recetas EstándarHome in EnglishInteligencia Artificial para restaurantesCertificación en servicio para meserosContactoGrupos empresariales de restaurantesEntrenamientos y cursosWhatsApp directoYouTube MASTERESTAURANTMasterclass: seguidores en TikTok e InstagramMasterclass: gerencia de sociosMasterclass: ubicación perfectaReto Desafía 2025Programa SociosVisitas presencialesCurso: crear y potenciar restaurantesFormato de receta estándar para restaurantesFormato de checklist de inventarioCálculo del margen de contribución unitarioReto de costos de 21 días para restaurantesCA$H: curso de costos para restaurantesClase gratis de costos para restaurantesCurso: contenido para restaurantes con inteligencia artificialLos 10 elementos del canvas de restaurantes7 formas de maximizar los resultados de un restauranteCómo detectar problemas en el modelo de negocio de un restauranteEstrategias de growth y marketing para restaurantes4 claves para organizar a los socios de un restaurante3 claves para organizar y optimizar la operaciónRestaurantes y negocios gastronómicos nuevosPasos para el growth y el marketing gastronómicoRentabilidad del restauranteClaves para organizar socios de restaurantesEquipo humano del restaurante
FAQ
Preguntas frecuentes
¿Qué es el control de mermas?
Es el proceso de identificar, medir y reducir la diferencia entre lo que el restaurante compra y lo que vende: el producto que se pierde en el almacenamiento, la preparación y el servicio. Empieza por la receta estándar costeada y se sostiene con un registro diario y un equipo capacitado.
¿Cómo hacer un formato de mermas?
Anota en cada registro la fecha, el producto, la cantidad con su unidad de medida, la etapa donde ocurrió la pérdida, la causa y quién la reporta. Suma por semana y compara contra el consumo teórico de las recetas estándar para ver qué productos y procesos generan las mayores pérdidas.
¿Para qué sirve una bitácora de mermas?
Para encontrar patrones: qué productos, procesos y áreas generan las mayores pérdidas, y si las acciones que tomaste están funcionando. Con el registro al día puedes medir el progreso en el tiempo en lugar de depender de la percepción del equipo.
¿Qué mermas son inevitables en un restaurante?
Las que forman parte del rendimiento natural del producto, como huesos, cáscaras o recortes que no se pueden aprovechar. Se incluyen en el costeo de la receta con un margen de seguridad. Las evitables, en cambio, vienen de errores de proceso y se deben controlar.
¿Cómo se reducen las mermas en cocina?
Con recetas estándar costeadas, porciones medidas, compras ajustadas a la operación, buena rotación del inventario y almacenamiento adecuado. Aprovecha los subproductos en otras preparaciones o para consumo interno y capacita al equipo para reportar cada pérdida.
¿La merma afecta el margen de contribución?
Sí. Si la receta no incluye la merma real, el costo del plato queda subestimado y el margen de contribución que calculas es mayor que el que tienes. Por eso el margen se calcula sobre la receta estándar con sus mermas incluidas.